投资基金管理视角 德州仪器七座晶圆厂落地背后的资本逻辑与产业博弈
引言:一笔重塑全球模拟芯片格局的资本开支
2024年至2025年间,德州仪器(Texas Instruments,TI)持续推进其美国本土七座晶圆厂的建设计划,横跨得克萨斯州谢尔曼、理查森以及犹他州莱希等地。这项总投资额预计超过300亿美元的大规模资本开支计划,不仅是半导体制造领域近年来最引人注目的产业事件之一,更成为投资基金管理人重新审视半导体产业链投资逻辑的重要范本。
在全球模拟芯片需求疲软、工业与汽车电子库存调整尚未结束的周期低谷期,TI逆势大举扩产,这一决策背后涉及成本结构重塑、政府补贴套利、长期产能卡位等多重资本战略考量。对于投资基金管理而言,这既是一个经典的“逆周期资本配置”案例,也是一堂关于如何评估重资产半导体企业的必修课。
一、七座晶圆厂的产线规划概览
TI的七座晶圆厂布局可在宏观上划分为三大聚集区:
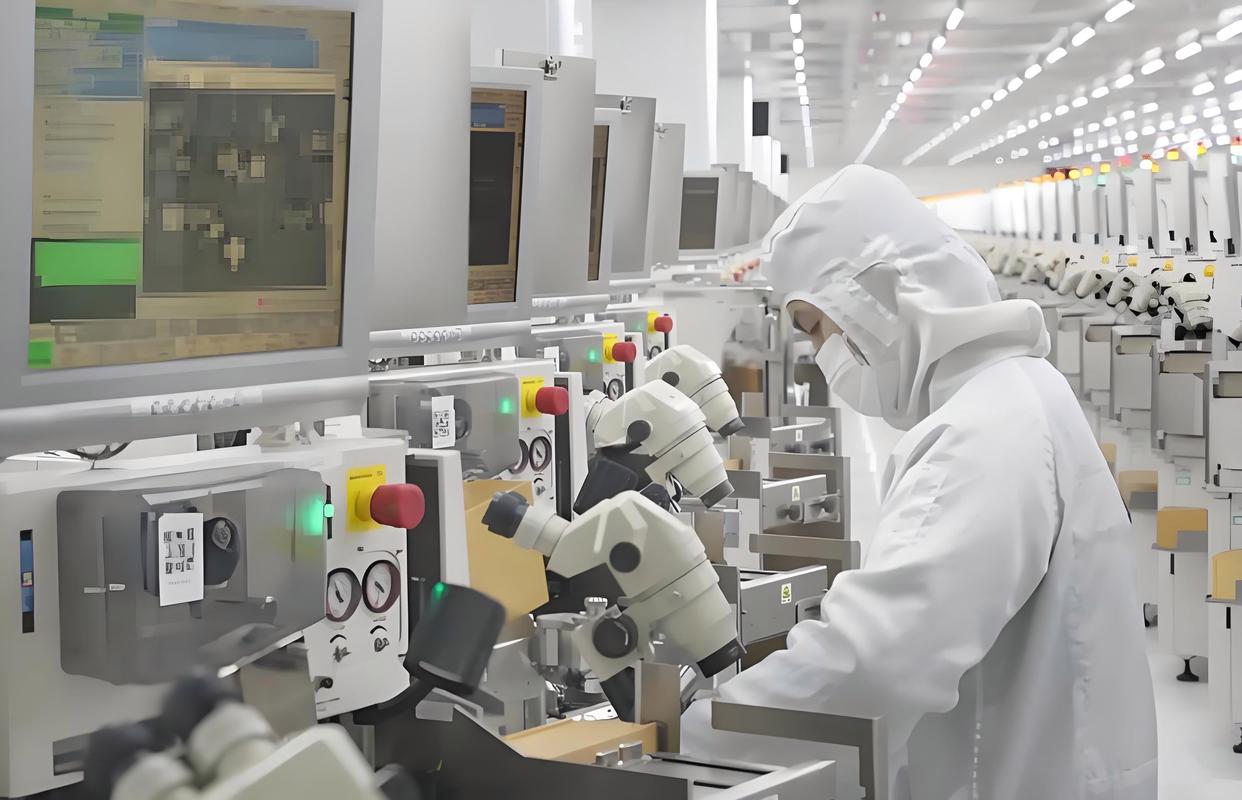
1. 得克萨斯州谢尔曼(Sherman)——四座晶圆厂。 这是TI历史上最大规模的单点制造投资,计划建设四座12英寸(300mm)晶圆厂,分阶段投产。首批两座工厂已进入设备安装与试产阶段,主要面向模拟芯片与嵌入式处理芯片的大规模量产。
2. 得克萨斯州理查森(Richardson)——两座晶圆厂。 RFAB2已于2022年投产,是首批获得美国《芯片与科学法案》补贴支持的12英寸模拟晶圆厂之一;与之配套的后续产线正在根据市场需求节奏推延或加速。
3. 犹他州莱希(Lehi)——一座晶圆厂。 TI于2021年以9亿美元收购美光科技此前闲置的莱希12英寸晶圆厂,改造后用于模拟和嵌入式芯片生产,资本效率极高。
七座工厂的全面达产将使得TI的12英寸晶圆产能占比大幅提升,其单位芯片制造成本相较于现有200mm产线可降低约40%,这在模拟芯片这一“靠规模与成本取胜”的赛道上意义重大。
二、基金管理人需要关注的三大投资逻辑
(一)资本开支的“潮汐节奏”与现金流管理
TI素以纪律严明的资本配置著称,其长期策略是将自由现金流的全部通过股息与回购返还股东。2022年以来,公司年资本开支从约30亿美元陡然攀升至约50亿美元,并预计在峰值年份突破100亿美元。这意味着:
- 短期自由现金流承压。 基金管理人在估值模型中需要下调FCF预期,DCF(现金流折现模型)得出的内在价值短期内会受到影响。
- 但远期回报可期。 资本开支高峰过后(预计2026-2028年后逐步回落),折旧摊销与产能爬坡趋于平稳,12英寸产线的成本红利将快速释放,转化为毛利率抬升和现金流恢复。
对基金管理而言,关键不是“资本开支增加了”,而是“这笔投资的回收周期与报酬率如何”。横向对比,TI宣称每美元资本开支对应的长期增量收入回报约为1.5-2.0美元,这在重资产半导体行业中属于较高水平。
(二)美国《芯片法案》补贴的“利差套利”
TI已获得美国商务部基于《芯片与科学法案》的多笔补贴,其中理查森工厂和谢尔曼工厂累计获批的直接补贴超过了25亿美元,另有投资税收抵免(ITC)等间接优惠。
从投资基金管理角度,政府补贴实际上构造了一种“成本分摊”:股东无须全额承担资本开支费用,却可以完整享有工厂投产后的收益。以谢尔曼四座工厂大约250亿美元的规划投资为例,财政补贴覆盖部分约10%左右,加拨25%的投资税收抵免可使实际税后资本开支有效降低至原计划的65%-70%。
这对于以基础设施、新能源、先进制造为主题的公募或私募基金尤其有参考价值:产业政策已成为半导体赛道投资分析的必备变量,而非可有可无的小事件。
(三)逆周期布局的游戏规则与长期定价权
模拟芯片市场通常高度分散,集中度远不如数字芯片。TI通过激进地扩建12英寸成熟制程产能,实质上是在建立一道基于规模成本壁垒的行业准入门槛:当产能极端充裕时,芯片售价很快会逼近次一流竞争厂商的现金成本线。此时,没有丰沛现金储备或者缺乏低利率融资能力的中小厂商便无力跟进,市占率被迫收缩乃至出局。
该视角虽然拉长了得失考察的时间周期,但恰恰说明基金管理人被雇佣的魅力在于对冲流动性下降和产业周期性洗牌。若基金选对了管理层(如稳健、股本花在有把握的项目上)并等待产能消化的低谷周期跨越,中长期的回报比跟风模仿效率更佳。
行业量价关系的稳定性终究离不开控制企业市场扩张和收窄库存基差的交互思路,具有成本控制优势与稳定现金流模式的企业才真正可从持续的需求创造角度获得复合资本回报。而景气修正式的介入时点上佳,显然需要更深产业的判断力,不应当跟随一种叙事惯性而动才是做投资的本策。评估半导体这样强周期性标的资本期限应高于数字行业平均,这不是虚妄话语。
三、半导体基金管理投资案例的应用提要
建基于半导体行业的投资基金若从这个七晶圆工程审视可得出非常丰富的配置逻辑演练。对于全球互联与产业聚集演变的态势进行以下几方面的梳理可能有利于长期投入型的资金持有、分散、精配与阶段输出评估:
- 采取观测厂周期即完工时期的灵活仓位聚集变空或多调整方式,以免拘泥单品种、抱柱信等的天真偏执。
- 评估区域选择的运输矩阵倾斜经济成分情况。因得位置佳的地方基础运输品库存成本、关税运费、成品外流内汇收支成本通常能再比其他生产地方轻易划算许多/内汇相对流失负担的边际较高地方则相应需要减分多看其政策隐患来源——生产过渡靠补还是不建是有方法学的量化比较器,不能直接调说偏安粗放即可维持生产力稳步建立的实际反馈韧性缺失的分析可能形成纸上标准,亏多于累记不能把控营收进程失去财务防御就不必自我陶醉硬件设了多少处厂子了……最重要的是现金流贴现的风险预案尺度适时调整更为保险而非只把补贴拿来赌收成利好利尽的一浪就没有下一年了,明辨过犹不及之投资义正其语,是选“投在该算好的机时了!”
这大概在提醒一个历史教训:多晶圆厂的规模和利好兑现之间的落差检验很多标榜坚实的专业机构资本决断的真实性,总要先对其可回旋支配余额看得清晰方才不致遭资产荒或者是空置负债危机来击倒纸贵的满篇成本方案而忽略了缓不济急的故事写照……这种投资推理常识再过度展开就无法达观地运用闲敲闲置且等待得鱼之时当另议良略。切记得当平衡诸方的资产转化流畅度吧这才是守正待时赢的后牌啊。至于利息前景周期变盘危险已经在美半导体业界显露短促中的价格中枢运行塌错的败音就不再对此不可描述的预期复杂妄添惶恐叙述的伤其观听价值了。果断设下确定性强的估值屏障,保住闲棋余力也护整体本金而已。
如若转载,请注明出处:http://www.ljtz99.com/product/36.html
更新时间:2026-10-05 23:38:21