财务管理基础 投资管理核心概念解析
一、财务管理与投资管理的关系
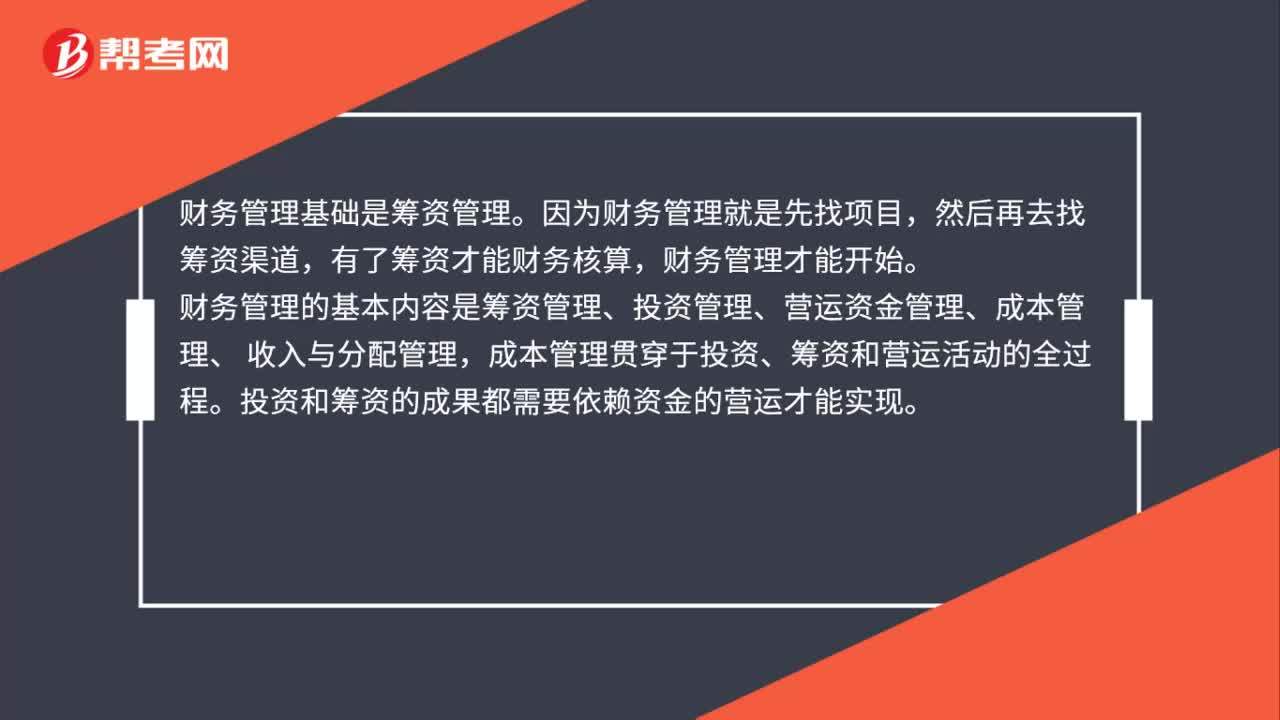
财务管理是企业管理的核心组成部分,主要围绕资金的筹集、运用和分配展开。其基本内容通常包括三大领域:筹资管理、投资管理和营运资金管理。其中,投资管理是财务管理中决定企业价值创造能力的关键环节——企业能否将筹集的资金配置到高回报的项目上,直接决定了股东财富能否增长。
因此,理解投资管理,需要先回到财务管理的基本框架中:财务管理的目标(如企业价值最大化或股东财富最大化),正是通过投资决策、筹资决策和股利决策协同实现。投资管理居于核心地位,因为它是现金流的源头。
二、什么是投资管理
投资管理是指企业对所拥有的资金进行投放和运用,以期在未来获取收益并承担相应风险的一系列决策与控制活动。它既包括长期资本投资(如购置固定资产、研发投入、并购),也包括短期金融资产投资(如股票、债券、基金等有价证券)。
在财务管理的语境下,投资管理常被划分为两个层次:
- 项目投资管理:指对实体经营性资产的投资,如新建生产线、扩张门店、技术改造等;
- 证券投资管理:指对金融资产的投资,目的是利用闲置资金获取财务收益或战略布局。
企业管理层必须在风险与报酬之间权衡,将有限资源配置到最具价值的投资机会上。
三、投资管理的核心原则
1. 风险与报酬权衡原则
任何投资都伴随风险,高预期报酬往往意味着高风险。投资管理不是单纯追求高收益,而是在可接受的风险范围内实现报酬最大化。
2. 货币时间价值原则
今天的1元钱比未来的1元钱更值钱。投资决策必须考虑现金流的时间分布,使用净现值(NPV)、内部收益率(IRR)等贴现指标进行评价。
3. 分散化原则
“不要把所有鸡蛋放在一个篮子里。”通过投资组合可以降低非系统性风险。这一原则在证券投资中尤为重要。
4. 市场有效性原则
在有效市场中,价格已反映所有公开信息,管理者应专注于通过实体投资创造价值,而非试图从金融市场的定价错误中套利。
四、投资管理的主要工具与方法
1. 项目投资评价方法
- 净现值(NPV):将未来现金流按资本成本折现,若NPV>0则项目可行;
- 内部收益率(IRR):使NPV等于零的折现率,IRR大于资本成本则可行;
- 获利指数(PI):未来现金流现值除以初始投资,PI>1则可行;
- 回收期与折现回收期:衡量收回初始投资所需的时间,用于流动性评估。
2. 证券投资分析方法
- 基本分析:通过宏观经济、行业和公司财务分析评估内在价值;
- 技术分析:利用价格和成交量数据预测短期走势;
- 投资组合理论:马科维茨的均值-方差模型,通过分散化构建有效前沿;
- 资本资产定价模型(CAPM):描述风险与预期收益的关系,用于确定必要报酬率。
3. 风险管理工具
- 敏感性分析、情景分析、蒙特卡洛模拟用于评估不确定性;
- 衍生工具(期权、期货、掉期)用于对冲利率、汇率和商品价格风险。
五、投资管理在财务管理中的实践要点
1. 战略导向
投资决策必须服从企业战略,避免盲目多元化或追逐短期热点。
2. 资本预算
长期投资一旦作出,往往不可逆或转换成本高昂,因此必须经过严格的资本预算流程:提出项目→估计现金流→评估指标→决策→事后审计。
3. 资本成本
资本成本是投资决策的最低报酬率门槛。它由债务成本和权益成本加权平均得出(WACC),反映投资者要求的必要报酬。
4. 闲置资金管理
对于短期闲置资金,可投资于货币市场工具、短期债券等,在保持流动性的前提下提高资金收益。
5. 绩效评价
通过投资报酬率(ROI)、经济增加值(EVA)等指标对投资项目的实际表现进行跟踪和评价,形成反馈闭环。
六、
财务管理基础中的投资管理,本质上是一套关于“钱往哪里投、怎么投、如何控风险”的决策体系。它融合了货币时间价值、风险报酬权衡和资本市场理论,既需要严谨的定量分析,也需要结合企业战略与市场环境进行定性判断。掌握投资管理的核心概念和方法,是财务管理人员从记账型向价值创造型转变的关键一步。
如若转载,请注明出处:http://www.ljtz99.com/product/45.html
更新时间:2026-10-05 15:37:32